INFORMATIVO FLUMINENSE NOTÍCIA EM GERAL
JPMorgan vê maior exposição da PRIO, seguida pela Brava, enquanto Petrobras apresenta impacto relativamente menor.
Da: IstoÉ Dinheiro
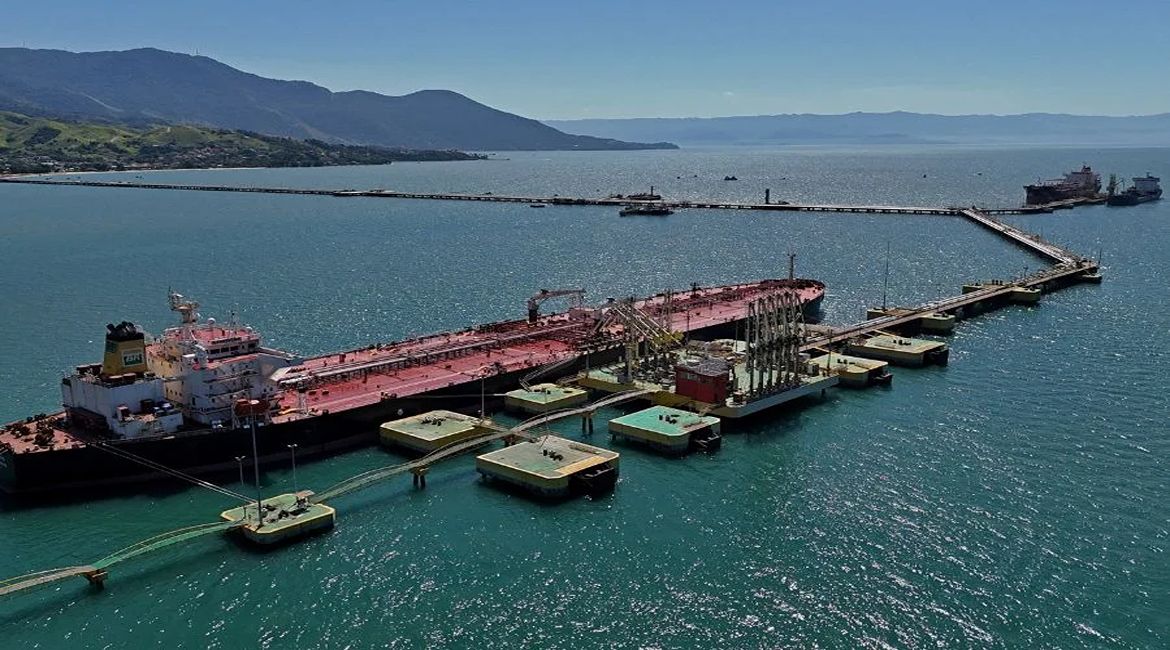
O governo prorrogou até 31 de dezembro de 2026 o imposto de 12% sobre a exportação de petróleo bruto. A decisão foi aprovada pelo Comitê-Executivo de Gestão da Câmara de Comércio Exterior (Gecex-Camex) na quinta-feira (5).
Para o JPMorgan, o efeito financeiro imediato já estava amplamente incorporado às estimativas das petroleiras. A preocupação adicional está na sinalização regulatória e na possibilidade de novas medidas tributárias para o setor.
O Ministério da Fazenda solicitou a continuidade da cobrança diante dos riscos ao abastecimento doméstico de derivados, principalmente diesel. A arrecadação também ajuda a compensar os subsídios aos combustíveis.
PRIO é a petroleira mais exposta ao imposto
A PRIO (PRIO3) permanece como a empresa mais vulnerável à cobrança na avaliação do JPMorgan, devido à concentração de suas receitas na exportação de petróleo bruto.
No terceiro trimestre, a companhia registrou US$ 120 milhões em despesas com o imposto, equivalentes a cerca de 8% da receita FOB reportada no período.
Essa exposição torna a empresa mais sensível à continuidade do tributo. Ainda assim, o banco considera que a geração de caixa permanece suficiente para sustentar sua avaliação positiva sobre as ações.
A Brava Energia (BRAV3) aparece como a segunda companhia mais afetada entre as analisadas pelo JPMorgan. Parte relevante de sua produção segue para o mercado externo, especialmente nos campos de Atlanta e Parque das Conchas.
A Petrobras (PETR3; PETR4) apresenta uma exposição proporcionalmente menor, já que as exportações de petróleo representam uma parcela mais reduzida de suas receitas.
Para a PetroReconcavo (RECV3), o impacto tende a ser pouco relevante. O maior peso do gás natural e a concentração das operações no mercado doméstico limitam os efeitos da cobrança.
Geração de caixa sustenta recomendações do JPMorgan
O JPMorgan mantém avaliação favorável para PRIO e Petrobras, mesmo considerando o efeito do imposto sobre os resultados.
Em uma simulação de estresse que pressupõe a continuidade da cobrança durante 2027, o banco ainda identifica geração de caixa robusta nas duas companhias. O exercício é uma hipótese de análise e não representa uma decisão do governo sobre a extensão do tributo.
Nesse contexto, os analistas afirmam que continuariam compradores de PRIO em eventuais quedas provocadas pela notícia.
O banco mantém recomendação overweight, de exposição acima da média, para PRIO e Petrobras. Para Brava Energia e PetroReconcavo, a recomendação permanece neutra.
Risco regulatório preocupa mais que surpresa nos resultados
A manutenção do imposto não deve provocar alterações relevantes nas projeções de lucro do JPMorgan, porque muitos investidores já esperavam a prorrogação.
A questão central é a falta de visibilidade sobre o tratamento tributário após dezembro. Os analistas avaliam que a necessidade de financiar subsídios, combinada à pressão arrecadatória, alimenta dúvidas sobre novas cobranças.
Essa incerteza pode reduzir o interesse por novos projetos de exploração e produção e dificultar a entrada de operadores no mercado brasileiro.
O Goldman Sachs também considera a notícia negativa, embora seu cenário-base já previsse a manutenção do imposto até o encerramento do ano.
Distribuidoras podem se beneficiar dos subsídios
O Bradesco BBI vê uma consequência diferente para as distribuidoras de combustíveis. Na avaliação do banco, a continuidade dos subsídios favorece a preservação das margens das maiores empresas do segmento.
Para companhias concentradas em exploração e produção de petróleo, sobretudo aquelas mais dependentes das exportações, o efeito é desfavorável.
O BBI projeta que os subsídios poderão permanecer pelo menos até maio de 2027. Já a prorrogação aprovada para o imposto sobre exportações alcança dezembro de 2026.