INFORMATIVO FLUMINENSE NOTÍCIA EM GERAL
OPINIÃO | Considerando o cenário de permanência da Selic em patamar elevado nos próximos trimestres, quadro é especialmente restritivo à indústria e aos investimentos, além de desempenho mais fraco em serviços
EXAME/Por: Alessandra Ribeiro e Thiago Xavier

Apesar do crescimento de 2,9% em 2022, a perda de dinamismo da economia brasileira ao longo dos últimos trimestres foi confirmada pelo resultado do PIB do quarto trimestre, o que representa um ponto de partida menos favorável para 2023.
Há também novos desafios neste ano que devem ditar desempenho mais fraco de serviços e consumo das famílias, os principais motores do PIB, enquanto o baixo crescimento global e os ajustes nos preços de commodities limitam o grau de otimismo com a demanda externa.
O PIB da agropecuária, por sua vez, após severa crise em relevantes culturas, atua como um contrapeso importante e representa o destaque positivo.
No líquido, dado o maior peso de serviços e consumo no PIB, dificilmente a economia não irá desacelerar, e a projeção atual da Tendências para o PIB de 2023 é de 1,0%.
A decomposição pelo lado da demanda revela a importância do PIB das Famílias em 2022, cuja contribuição foi responsável por cerca de 65% da alta do PIB total. Contudo, os sinais recentes são de perda de dinamismo na margem, dada a variação de 0,3% no quarto trimestre após o crescimento de 1,0% no terceiro e 2,0% no segundo trimestre do ano passado.
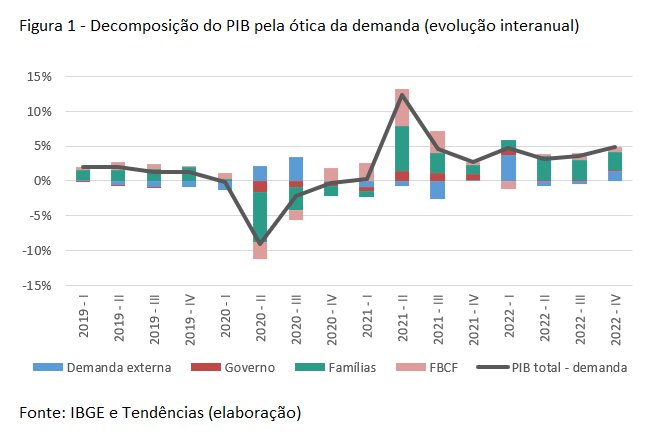
– (Tendências/Divulgação)
Os fundamentos da demanda doméstica privada apresentam resultados mistos, mas sugerem arrefecimento de importantes componentes do consumo. Por um lado, a sequência negativa de bens de consumo duráveis, mais sensíveis às condições de crédito, deve se intensificar, considerando a restrição esperada para a concessão de crédito livre a pessoas físicas (alta real de 0,6% estimada para 2023, ante 10,8% observada em 2022).
O elevado patamar da taxa básica de juros, ponderado junto de outros componentes internos e externos, resulta em condições financeiras contracionistas.
Assim, o quadro é especialmente restritivo à indústria e aos investimentos (FBCF), o que tende a retroalimentar a desaceleração de outros determinantes do consumo, como geração de emprego e renda.
Considerando o cenário de permanência da Selic em patamar elevado nos próximos trimestres, e processo gradual de queda apenas no segundo semestre, esse fator restritivo terá impacto considerável em 2023.
As condições do mercado de trabalho apresentaram melhora expressiva nos últimos anos. O nível da ocupação foi de 57,2% em dezembro de 2022, acima do período pré-pandemia (56,5% em dez/21), embora inferior ao período anterior à crise de 2014 (58,5% em dez/13).
Contudo, os sinais mais recentes são de desaquecimento do mercado de trabalho, considerando a combinação de um quadro negativo para ocupação e um menor ritmo de aumento dos rendimentos, que devem propiciar tendência de desaceleração na massa de renda do trabalho.
Vale citar que um contrapeso relevante dentro dos fundamentos do consumo é o crescimento esperado da massa de renda composta por diferentes fontes de transferências do governo, incluindo previdência e assistência social. O impacto da elevação do salário mínimo, em especial sobre os gastos com a previdência, reforça a expectativa.
Outro fator-chave para o cenário de algum crescimento do PIB neste ano é a expectativa de relevante contribuição do PIB da agropecuária, baseada no prognóstico oficial dos institutos de produção. Segundo o IBGE, a safra de cereais, leguminosas e oleaginosas deve crescer 12,6% em 2023, beneficiada pela alta estimada de 24% para soja e 5,7% para milho, culturas cujo período de colheita se concentra justamente no primeiro trimestre de cada ano e, assim, ancoram a estimativa de nova alta do PIB total na margem.
Portanto, o país deve registrar crescimento neste ano, ainda que com desaceleração ante o ano passado.